

HangiKredi - Finansal Asistan
tarafından Hangisi İnternet ve Bilgi Hizmetleri A.Ş.
4,3
- Güvenlik
- 100% Safe
- Kategori
- Finans
- Puanlar
- 4,3
- Fiyat
- Free
- İndir
- 5.00M
Bu uygulama güvenli, güvenilir ve ücretsiz yüklenebilir; herhangi bir risk veya kötü amaçlı yazılım olmadan hızlı indirmeler sunar.
Ekran Görüntüleri
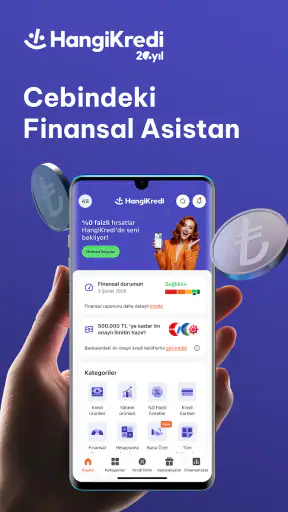
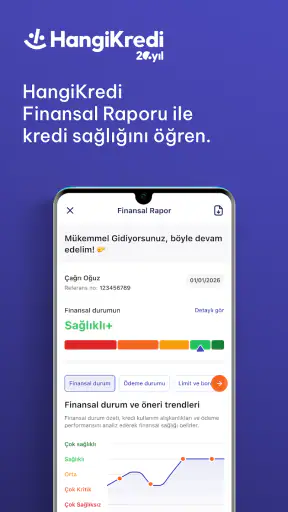
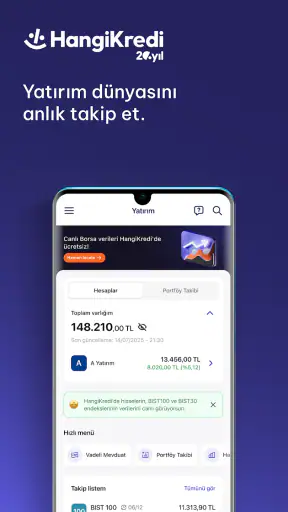
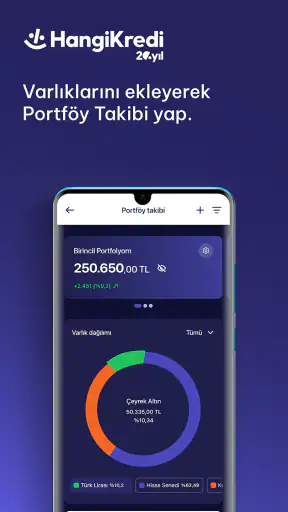
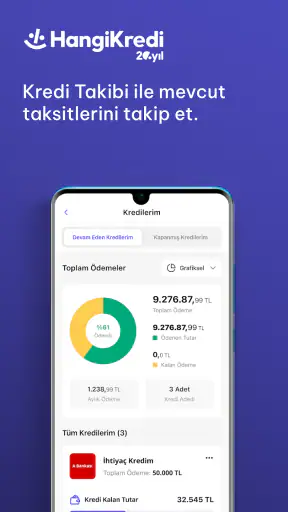
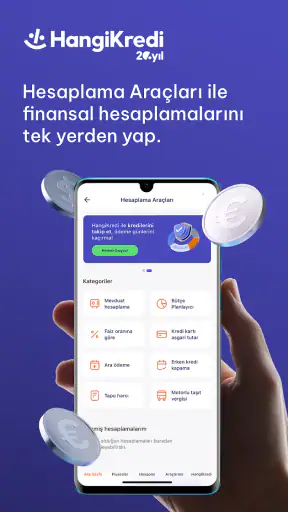
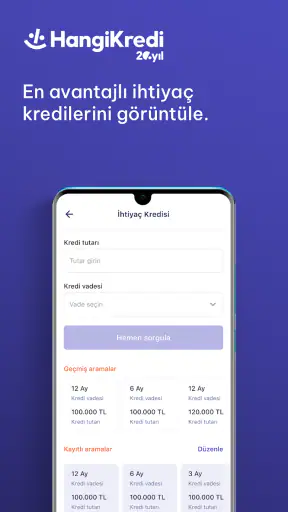
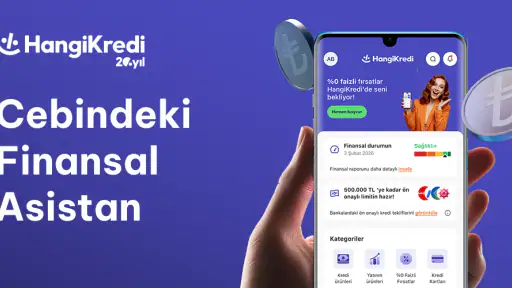
 Analiz eden: Getfullapps
Kredi düşüncesi çoğu zaman tek bir soruyla başlıyor: “Aylık ödemesi bütçeme sığar mı?” Ben HangiKredi - Finansal Asistan’ı bu soruyu aceleyle yanıtlamak yerine farklı tutar ve vadeleri tartmak için kullanışlı bir başlangıç noktası olarak görüyorum. Uygulama, kredi araştırmasını bankaların sayfalarında ayrı ayrı gezinmeden önce düzenlemeye yardımcı oluyor; yine de doğrudan kredi veren bir banka değil, karar öncesi araştırma ve hesaplama aracı.
Uygulama ücretsiz ve finans kategorisinde. Hangisi İnternet ve Bilgi Hizmetleri A.Ş. tarafından geliştirilen HangiKredi, Android 7.0 ve üzeri cihazlarda çalışıyor; yaş derecelendirmesi PEGI 3. Ortalama puanı 4,3 ve yaklaşık 19 bin değerlendirmeye dayanıyor. Beş milyondan fazla kuruluma ulaşmış olması, Türkiye’de kredi seçeneklerini araştıran geniş bir kullanıcı kitlesinin ilgisini çektiğini gösteriyor.
Kredi hesabını tek bir rakama indirgememek
Uygulamanın benim için asıl değeri, kredi başvurusu düşüncesini hemen başvuruya dönüştürmemesi. Kredi hesaplama ve faiz hesabı, daha en başta “Bu borç neye mal olabilir?” sorusunu sormaya alan açıyor. Bu küçük fark önemli: Bir ödeme seçeneği ilk bakışta rahat görünebilir, ama vade uzadıkça toplam geri ödeme de değişebilir. Aylık taksit ile toplam maliyeti birlikte okumak, uygulamadan yararlanmanın temel koşulu.
Kredi ararken çoğu kişi önce aylık ödeme miktarına odaklanıyor; ben de hızlıca karar vermenin en kolay yolunun bu olduğunu biliyorum. Fakat yalnızca taksite bakınca, ödeme süresinin ve toplam borcun arka planda kalması mümkün. HangiKredi’yi kullanırken sonucu kesin teklif gibi değil, farklı senaryoları karşılaştırmaya yarayan bir ön hesap olarak ele almak daha sağlıklı.
Bu yaklaşım, uygulamanın rolünü doğru yere koyuyor. Sonuç ekranı bana bütçemin hangi aralıkta zorlanabileceğini düşündürebilir; ancak başvurunun kabul edileceğini ya da aynı şartların kesinleşeceğini garanti etmez. Nihai koşulları ilgili finans kuruluşunun resmî kanalında kontrol etmek gerekir. Araştırma ile karar arasındaki bu ayrımı baştan kurarsanız, hesaplama ekranındaki düzenli rakamlar gereğinden fazla güven yaratmaz.
İlk kullanımda okunabilirlik ve gezinme deneyimi
Benim kullanımımda uygulamanın en anlaşılır tarafı, krediyle ilgili farklı işlemleri tek bir finansal akış içinde toplaması oldu. Kredi başvurusu, kredi hesaplama ve faiz hesaplama gibi amaçlar birbirinden farklı olsa da kullanıcı açısından aynı soruya bağlanıyor: “Bu seçenek bütçeme gerçekten uyuyor mu?” HangiKredi bu soruya doğrudan cevap vermese de hesaplama ve karşılaştırma adımlarını başlatmak için düzenli bir zemin hazırlıyor.
Finans uygulamalarında en büyük sorunlardan biri, ekrandaki rakamların kullanıcıyı yanlış bir güven duygusuna sürüklemesi. Burada benim önerim, ilk gördüğünüz sonucu kesin ödeme planı gibi okumamanız. Hesaplama ekranında çıkan rakamı bir ön değerlendirme olarak ele alıp, başvuru aşamasına geçmeden önce vade, faiz, toplam geri ödeme ve kendi aylık gelir-gider dengenizi ayrıca kontrol etmek daha sağlıklı.
Sırada Keşfedilecek Makaleler

Benim Konuşan Angela'm: Kişisel Bakımdan Oyuncu Topluluğuna

8 Ball Pool’da Hata Anında Masa Ne Kadar Dayanıklı?

Google Meet, Mobil Görüşmeleri Android ve iOS’a Göre Şekillendiriyor

Google Play Store: Android’in Dağıtım Kapısını Kim Denetliyor?

iTunes’tan YouTube’a: Video Uygulamaları Oynatmanın Ötesine Nasıl Geçti?

Fortnite Mobil Aksiyonda Nişan Kadar Karar Vermeyi de Ödüllendiriyor
Okunabilirlik açısından uygulamanın değerini, bilgiyi tek seferde yığmak yerine karar sürecini parçalara ayırmasında görüyorum. Önce ne tür bir kredi aradığınızı düşünmek, sonra tutar ve vade gibi bilgileri girmek, ardından sonuçları değerlendirmek daha rahat bir yöntem. Özellikle finans terimlerine hâkim olmayan biri için bu sıralama, banka sayfalarında karşılaşılan yoğun metinlerden daha kolay takip edilebilir bir deneyim sağlayabilir.
Yine de finansal ifadeler tamamen gündelik dile dönüşmüş değil. “Faiz” ile “toplam geri ödeme” arasındaki farkı bilmeyen kullanıcı, aylık taksiti uygun görüp genel maliyeti gözden kaçırabilir. Bu yüzden uygulamayı kullanırken yalnızca en düşük aylık taksite bakmak yerine, aynı tutar ve vadede toplam yükü karşılaştırmanızı öneririm. En düşük taksit her zaman en düşük maliyet anlamına gelmez.
Hesaplama ekranlarını daha verimli kullanma
Uygulamadan daha iyi sonuç almak için tek bir senaryo girip karar vermek yerine iki veya üç farklı vade denemek mantıklı. Örneğin aylık taksitin bütçenizi zorlamadığı bir seçenekle toplam geri ödemenin daha düşük olduğu kısa vadeli seçeneği yan yana düşünün. Bu yöntem, uygulamanın yalnızca sonuç gösteren bir araç olmasını engelleyip kişisel bütçe planlamasına yardımcı olmasını sağlıyor.
Ben ayrıca hesaplama yaparken ihtiyacım olandan biraz daha düşük bir tutarla başlamayı tercih ediyorum. Böylece “en fazla ne kadar kredi alabilirim?” yerine “gerçekten ne kadarına ihtiyacım var?” sorusuna odaklanıyorum. Bu küçük yaklaşım farkı, kredi araştırmasını bir alışveriş listesi gibi değil, geri ödeme sorumluluğu olarak değerlendirmeye yardımcı oluyor.
Bir başka pratik kullanım da başvuru öncesi not almaktır. Uygulamada gördüğünüz seçenekleri ekran görüntüsüyle ya da kendi notlarınızla kaydetmek, daha sonra banka tarafından sunulan koşullarla karşılaştırmayı kolaylaştırır. Çünkü başvuru sırasında görülen nihai şartlarla ilk araştırma ekranındaki yaklaşık hesap aynı olmayabilir. Bu farkı bilerek ilerlemek, yanlış beklenti oluşmasını önler.
Bir alışveriş kararında işe yarayan küçük kontrol
Örneğin evde bozulan bir beyaz eşya için kredi düşünüyorsanız, mağazada size söylenen taksiti tek başına karar ölçüsü yapmayın. İhtiyaç duyduğunuz tutarı not edin; sonra aynı tutar için farklı vadeleri hesaplayıp aylık ödemeyi ve toplam geri ödemeyi birlikte inceleyin. Bu şekilde satış anındaki acele ve cazip görünen taksit, kararın tamamını belirlemez.
Buradaki yararlı ama kolay atlanan nokta, karşılaştırmayı aynı tutar üzerinden yapmak. Bir seçenekte daha az borç, diğerinde daha uzun vade varsa sonuçları doğrudan yan yana koymak yanıltabilir. Önce tutarı sabit tutup vade etkisini görün; ardından gerçekten daha düşük bir tutarın ihtiyacınızı karşılayıp karşılamadığını ayrı bir senaryo olarak değerlendirin. Böylece uygulama, “daha çok kredi alabilir miyim?” düşüncesinden çok, gereksinimi doğru tanımlamaya hizmet eder.
Sonucu kaydetmek de yalnızca hafıza kolaylığı sağlamaz. Bankanın resmî başvuru kanalında gördüğünüz şartlarla ilk hesabı karşılaştırırken, hangi tutar ve vadeyi kullandığınızı hatırlarsınız. Bu not, araştırma ekranı ile nihai koşulları birbirine karıştırmamanıza yardımcı olur; özellikle birkaç seçenek arasında gidip gelirken hangi senaryonun size daha uygun olduğunu daha net görürsünüz.
Farklı yetenekler ve kullanım koşulları açısından deneyim
HangiKredi’yi değerlendirirken yalnızca kredi özelliklerine değil, farklı kullanıcıların uygulamayı hangi koşullarda kullanabileceğine de baktım. Büyük finans rakamlarını okumakta zorlanan, dokunmatik ekranda hassas hareket yapamayan, yoğun ışıkta veya gürültülü ortamda işlem yapan kişiler için deneyim aynı olmayabilir. Uygulamanın bu ihtiyaçları ne ölçüde karşıladığını değerlendirirken kesin erişilebilirlik iddiaları yerine, günlük kullanımda karşılaşılabilecek pratik noktaları dikkate almak daha doğru.
Görsel yoğunluk ve bilişsel yük
Kredi karşılaştırması doğası gereği rakamlarla dolu bir işlem. Kullanıcıdan tutar, vade ve faiz gibi bilgileri değerlendirirken aynı anda birkaç sonucu zihninde tutması beklenebiliyor. Bu nedenle dikkat dağınıklığı yaşayan veya finansal kavramları yeni öğrenen kişiler için en güvenli yöntem, işlemi acele etmeden adım adım yapmak. İlk ekranda gördüğünüz seçeneği hemen seçmek yerine, sonucu neden uygun bulduğunuzu kendinize açıklamanız yararlı olur.
Okuma güçlüğü yaşayan kullanıcılar için uzun finans açıklamalarını küçük parçalara bölerek incelemek daha rahat olabilir. Telefonun kendi yazı büyütme veya ekran yakınlaştırma seçenekleri varsa bunlardan yararlanmak da işe yarayabilir. Ancak yazı büyütüldüğünde bazı ekranların daha fazla kaydırma gerektirebileceğini unutmamak gerekir. Bu, özellikle sonucu hızlıca kontrol etmek isteyenler için küçük ama gerçek bir kullanım sürtünmesi yaratabilir.
Rakamları birbirine karıştırmamak için ben her hesaplamada üç şeyi ayrı ayrı kontrol ediyorum: aylık ödeme, toplam geri ödeme ve vade. Bu üçlüden biri gözden kaçtığında uygulama değil, kullanım biçimi yanıltıcı hâle gelebilir. Özellikle aylık ödeme düşük görünüyorsa bunun daha uzun bir vadeyle mi oluştuğunu kontrol etmek, anlaşılması kolay ve etkili bir alışkanlık.
Motor beceriler ve dokunmatik kullanım
Dokunmatik ekranda küçük alanlara hassas biçimde dokunmakta zorlanan kullanıcılar için finans uygulamalarındaki seçim kutuları ve kaydırma hareketleri yorucu olabilir. HangiKredi’yi kullanırken bu tür işlemleri aceleyle yapmak yerine telefonu sabit bir yüzeye koymak ve her adımda girdiğiniz tutarı yeniden kontrol etmek daha güvenli. Yanlış yazılan tek bir rakam, hesaplama sonucunu bütünüyle değiştirebilir.
Parmak hareketleri sınırlı olan kişiler için tek oturuşta bütün seçenekleri incelemek yerine işlemi kısa bölümlere ayırmak daha iyi bir yaklaşım. Önce kredi tutarını, sonra vadeyi kontrol etmek; sonuçları gördükten sonra tekrar düzenlemek, sürekli ileri-geri hareket etmeyi azaltır. Bu, uygulamanın sunduğu hesaplamadan bağımsız olarak daha kontrollü bir kullanım sağlar.
Sesli komutla veri girişi kullanan kişiler de tutarları girdikten sonra ekranda yazılan rakamı mutlaka doğrulamalı. Finansal miktarlarda bir sıfırın eksik ya da fazla olması ciddi fark yaratabilir. Bu nedenle erişim kolaylığı sağlayan cihaz özellikleri yararlı olsa da son kontrolü görsel olarak yapmak veya güvendiğiniz birinden okutmasını istemek yerinde olur.
İşitme, görme ve dikkat gerektiren durumlar
Uygulamayı sessiz bir ortamda kullanmak zorunlu değil; kredi hesaplama gibi temel işlemler sesli bir görüşmeye bağlı olmadan ekrandan yürütülebiliyor. Bu, işitme desteğine ihtiyaç duyan kullanıcılar açısından olumlu bir taraf. Buna karşılık, sonuçları yorumlamak için metin ve rakamları dikkatle takip etmek gerekiyor. Görme düzeyi düşük kullanıcıların telefonun büyütme araçlarına veya ekran okuyucu davranışına güvenmeden önce birkaç basit hesaplamayla arayüzü denemesi iyi olur.
Renkleri ayırt etmekte zorlanan kişiler için yalnızca renk farkına dayanarak seçim yapmamak önemli. Finansal sonuçlarda asıl belirleyici olan rakamları, açıklamaları ve vade bilgisini birlikte okumak. Bir seçeneği sırf daha dikkat çekici renkte göründüğü için avantajlı kabul etmek, kredi karşılaştırmasında doğru bir yöntem değil.
Dikkatini uzun süre korumakta zorlanan biri uygulamayı gece yorgunken veya aceleyle kullanmamalı. Benim daha güvenli bulduğum yöntem, önce ihtiyaç duyulan tutarı bir kâğıda yazmak, ardından uygulamada yalnızca bu senaryoyu hesaplamak. Sonuç makul görünürse ikinci bir vade denemek, gereksiz seçenek kalabalığını azaltıyor.
Günlük hayatta ve farklı ortamlarda erişim
Gerçek hayatta bu uygulamanın en mantıklı kullanım senaryolarından biri, bir beyaz eşya ya da acil ev masrafı için kredi düşünürken mağazadan çıkmadan önce yaklaşık ödeme yükünü kontrol etmek. Örneğin satış görevlisinin önerdiği aylık taksit bütçenize uygun görünse bile, uygulamada farklı vadeleri deneyerek daha kısa sürede biten seçeneğin toplam maliyetini karşılaştırabilirsiniz. Böylece karar yalnızca o anki satış konuşmasına bağlı kalmaz.
Toplu taşımada, kalabalık bir mağazada veya güneş altında telefon kullanırken küçük hatalar daha sık yapılabilir. Bu koşullarda uygulamayı yalnızca kaba bir ön hesap için kullanıp nihai değerlendirmeyi daha sakin bir yerde yapmak daha doğru. Ekran parlaması, tek elle kullanım ve bölünen dikkat, özellikle tutar girerken yanlış sonuçlara yol açabilir.
İnternet bağlantısının zayıf olduğu bir yerde işlem akışının ne kadar rahat ilerleyeceği günlük deneyimi etkileyebilir. Bu nedenle önemli bir başvuru kararını hareket hâlindeyken tamamlamak yerine, bağlantının ve telefon pilinin daha güvenilir olduğu bir zamanda yapmak mantıklı. Uygulama araştırma sürecini kolaylaştırsa da acil karar baskısını ortadan kaldırmıyor.
Kimler için uygun, kimler başka bir yol seçmeli?
HangiKredi, birden fazla bankanın seçeneklerini ilk aşamada anlamak isteyen, kredi terimlerini karşılaştırarak öğrenmeye çalışan ve başvuru öncesi yaklaşık bir bütçe çerçevesi kurmak isteyen kişiler için iyi bir yardımcı. Özellikle hangi vadenin aylık bütçeye uyduğunu görmek isteyen kullanıcılar, uygulamayı bankaların resmî kanallarına geçmeden önce kullanabilir.
Buna karşılık, yalnızca mevcut bankasının kesin teklifini görmek isteyen biri için doğrudan bankanın uygulaması daha uygun olabilir. Çünkü banka uygulaması, müşterinin kendi hesabı, kişisel koşulları ve başvuru süreciyle daha doğrudan bağlantılı olabilir. HangiKredi’yi kullanan kişi, karşılaştırma aşamasından sonra nihai koşulları ilgili finans kuruluşunun resmî kanalında doğrulamalı.
Finansal karar vermekte zorlanan veya borçlanma konusunda baskı hisseden kişiler için uygulamanın hesaplama kolaylığı tek başına yeterli olmayabilir. Böyle bir durumda güvendiğiniz bir yakının fikrini almak, gelir-gider listenizi yazmak ve geri ödeme aksarsa ne olacağını düşünmek daha önemli. Uygulama kararın matematik kısmına yardım eder; kişisel risk değerlendirmesini sizin yerinize yapmaz.
Karşılaştırma araçları ile banka uygulamaları arasındaki fark
Bu uygulamayı bankanın kendi uygulamasıyla aynı işi yapan bir araç gibi görmek yerine, sürecin farklı aşamalarına yerleştirmek daha doğru. Karşılaştırma ve ön hesap aşamasında HangiKredi, seçenekleri düşünmeye ve farklı vadelerin bütçeye etkisini tartmaya yardımcı oluyor. Kendi bankanızın uygulaması ise kişisel teklifinizi ve başvuru adımlarını kontrol etmek için daha yerinde bir sonraki durak olabilir.
Birden fazla banka sitesini tek tek gezmek de mümkündür; bu yöntem, her kurumun resmî açıklamasını doğrudan inceleme avantajı sunar ama araştırmayı dağınık hâle getirebilir. HangiKredi’yi önce kullanıp ardından ilgilendiğiniz kuruluşun resmî koşullarını kontrol etmek, hız ile doğrulamayı bir araya getirir. Benim tercih edeceğim sıra bu olurdu; çünkü karşılaştırma aracı ön araştırmayı kolaylaştırırken son kararı tek başına vermemelidir.
Uygulama, borçlanmanın sizin için doğru olup olmadığını da belirleyemez. Hesaplama sonucu makul görünse bile geliriniz düzensizse, mevcut ödemeleriniz bütçenizi zorluyorsa ya da beklenmedik masraflar için pay bırakmıyorsanız kredi almak uygun olmayabilir. Bu noktada farklı bir seçenek olarak harcamayı ertelemek, daha düşük bir tutar düşünmek veya kendi bütçenizi yeniden gözden geçirmek daha akılcı olabilir.
Kalan sınırlamalar ve dikkat edilmesi gerekenler
Benim açımdan en belirgin sınırlama, hesaplama sonucunun kullanıcı tarafından kolayca nihai teklif gibi algılanabilmesi. Bir rakamın ekranda düzenli görünmesi, başvurunun kabul edileceği veya aynı koşulların kesinleşeceği anlamına gelmez. Bu yüzden uygulamayı “onay alacağım” demek için değil, “hangi ödeme aralığı benim için mantıklı?” sorusunu incelemek için kullanmak gerekiyor.
İkinci sınırlama, finansal karşılaştırmanın tek başına bütçe planı olmaması. Kira, faturalar, düzensiz gelir, mevcut borçlar ve beklenmedik masraflar hesaba katılmadığında uygulamadaki aylık ödeme uygun görünebilir. Ben her hesaplamadan sonra aylık ödemenin yanında küçük bir güvenlik payı bırakıp bırakamayacağıma bakıyorum. Bu alışkanlık, yalnızca en iyi görünen seçeneği seçmekten daha koruyucu.
Üçüncü nokta, farklı kullanıcıların aynı arayüzü aynı kolaylıkta deneyimlemeyebilmesi. Yazı boyutu, dokunma hassasiyeti, ekran kontrastı veya yoğun bilgi içeren sonuçlar bazı kişiler için ek çaba isteyebilir. Bu nedenle uygulamayı bir yakına önermekten önce, onun telefonu ve kullanım alışkanlıklarıyla kısa bir deneme yapmak daha dürüst bir tavsiye olur.
Uygulamanın mevcut sürümü 2.7.9. Benim için bu bilgi, uygulamanın güncel bir kullanım deneyimi sunduğunu düşünmek açısından yararlı olsa da, her güncellemenin her telefonda aynı sonucu vereceği anlamına gelmiyor. Android 7.0 ve üzeri desteklenmesi eski cihaz kullananlar için erişimi kolaylaştırabilir; yine de performans ve ekran davranışı telefonun kendi donanımına göre değişebilir.
Benim kapsayıcı kullanım değerlendirmem
HangiKredi - Finansal Asistan’ı, kredi arayışını daha planlı hâle getiren ücretsiz bir araştırma aracı olarak başarılı buluyorum. Uygulamanın güçlü yanı, kredi başvurusu düşüncesini hemen bir başvuru işlemine çevirmek yerine önce hesaplama ve karşılaştırma yapmaya izin vermesi. Bu yaklaşım, özellikle finansal kararlarını rakamlarla görmek isteyen ancak banka sayfalarında kaybolan kullanıcılar için değerli.
Erişilebilirlik açısından en iyi deneyim, ekranı rahat okuyabilen, tutarları dikkatle girebilen ve sonuçları acele etmeden karşılaştırabilen kişilerde ortaya çıkıyor. Görme, motor beceri, dikkat veya çevresel koşullar nedeniyle zorlanan kullanıcılar için telefonun kendi yardımcı özellikleri ve daha sakin bir çalışma ortamı önemli destekler sağlayabilir. Buna rağmen her kullanıcı için aynı derecede zahmetsiz bir deneyim varsaymamak gerekir.
Ben uygulamayı kullanacak olsam önce ihtiyacım olan tutarı netleştirir, birkaç vade seçeneğini karşılaştırır, aylık ödeme ile toplam geri ödemeyi birlikte inceler ve ardından sonucu ilgili bankanın resmî kanalında doğrulardım. Bu dört adım, uygulamanın güçlü taraflarından yararlanırken onu kesin karar mercii gibi görme riskini azaltıyor.
Sonuç olarak bu uygulama, kredi konusunda ilk araştırmayı yapmak isteyenlere gönül rahatlığıyla önerebileceğim bir seçenek. Fakat önerim, onu yalnızca “en düşük taksiti bulma” aracı olarak değil, borçlanma kararını daha bilinçli tartmak için kullanmanız yönünde. Doğru kullanıcı için HangiKredi, finansal bilgiyi sadeleştirir; son kararı ise yine kullanıcının bütçesi ve dikkatli değerlendirmesi belirlemelidir.
Artıları
- Kredi ve kredi kartı tekliflerini tek ekranda karşılaştırma imkânı sunuyor.
- Faiz, vade ve aylık taksit hesaplamaları anlaşılır biçimde yapılabiliyor.
- Kredi notu ve finansal durum takibi için pratik araçlar içeriyor.
- Başvuru süreçlerini bankaların dijital kanallarına yönlendirerek hızlandırıyor.
- Kampanya ve oran değişikliklerinden haberdar olmak kolaylaşıyor.
Eksileri
- Sunulan oranlar kişisel kredi değerlendirmesine göre değişebilir.
- Bazı tekliflerde başvuru için banka uygulamasına geçiş gerekiyor.
- Finansal bildirimlerin sıklığı bazı kullanıcılar için rahatsız edici olabilir.
- Kredi notu gibi bazı özellikler ek ücret veya üyelik gerektirebilir.
- Çok sayıda teklif ve reklam, arayüzü zaman zaman kalabalık gösterebilir.
HangiKredi - Finansal Asistan hakkında sıkça sorulan sorular
HangiKredi - Finansal Asistan nedir ve hangi hizmetleri sunar?
HangiKredi - Finansal Asistan, kredi, kredi kartı, mevduat ve sigorta gibi finansal ürünleri karşılaştırmaya yardımcı olan bir uygulamadır. Kullanıcılar ihtiyaçlarına ve kişisel bilgilerine göre farklı banka tekliflerini inceleyebilir, faiz oranlarını ve geri ödeme planlarını karşılaştırabilir. Uygulama, başvuru sürecine yönlendirme sağlayabilir; ancak nihai onay ve koşullar ilgili banka tarafından belirlenir.
HangiKredi uygulamasını kullanmak güvenli midir?
Uygulama finansal ürünlerle ilgili kişisel ve hassas bilgiler isteyebileceği için indirme sırasında uygulamanın geliştirici adını, mağaza yorumlarını ve talep ettiği izinleri kontrol etmek önemlidir. Bilgilerin hangi amaçla işlendiğini anlamak için gizlilik politikası ve açık rıza metinleri okunmalıdır. Şifre, SMS doğrulama kodu veya internet bankacılığı parolası gibi bilgileri uygulama üzerinden paylaşmamak gerekir.
HangiKredi üzerinden kredi başvurusu yapmak kredi onayını garanti eder mi?
Hayır. HangiKredi üzerinden yapılan karşılaştırma veya başvuru yönlendirmesi, kredinin kesin olarak onaylanacağı anlamına gelmez. Bankalar başvuruyu kendi kredi politikalarına, gelir durumuna, mevcut borçlara, kredi geçmişine ve diğer değerlendirme kriterlerine göre inceler. Uygulamada görünen faiz oranları ve ödeme seçenekleri de kişiye, kampanyaya ve başvuru tarihine göre değişebilir.
Uygulamada kredi ve kredi kartı tekliflerini karşılaştırırken nelere dikkat edilmelidir?
Sadece aylık taksit tutarına bakmak yanıltıcı olabilir. Toplam geri ödeme, yıllık maliyet oranı, faiz türü, tahsis ücreti, sigorta bedeli, kart aidatı ve erken ödeme koşulları birlikte incelenmelidir. Ayrıca uygulamada listelenen tekliflerin güncel olup olmadığı kontrol edilmelidir. Başvuru yapmadan önce bankanın resmi sözleşmesindeki tüm şartları okumak, beklenmeyen maliyetlerle karşılaşma riskini azaltır.
HangiKredi ücretsiz midir ve uygulamayı kullanmak için üyelik gerekir mi?
Uygulamanın indirilmesi ve temel karşılaştırma özelliklerinin kullanılması genellikle ücretsiz olabilir; ancak bazı işlemler için üyelik, telefon doğrulaması veya kişisel finans bilgileri istenebilir. Sunulan hizmetin ücretsiz olması, başvurulan banka ürünlerinin masrafsız olduğu anlamına gelmez. Kredi, kredi kartı, sigorta ya da diğer finansal ürünlerin ücretlerini ayrıca incelemek ve uygulama içindeki güncel kullanım koşullarını kontrol etmek gerekir.

HangiKredi - Finansal Asistan
Bu site, üçüncü taraf uygulamalar hakkında bağımsız bilgiler sunar ve burada yer verilen hiçbir uygulamayla bağlantılı değildir; bu uygulamaların sahibi, geliştiricisi veya dağıtıcısı da değildir. Uygulama adları, logoları ve ticari markaları ilgili sahiplerine aittir. Geliştirici bilgileri referans amacıyla sunulmuştur; lütfen geliştiriciyle doğrudan destek@hangikredi.com üzerinden iletişime geçin, https://www.hangikredi.com/ adresini ziyaret edin veya https://www.hangikredi.com/gizlilik-bildirimi sayfasını inceleyin.










